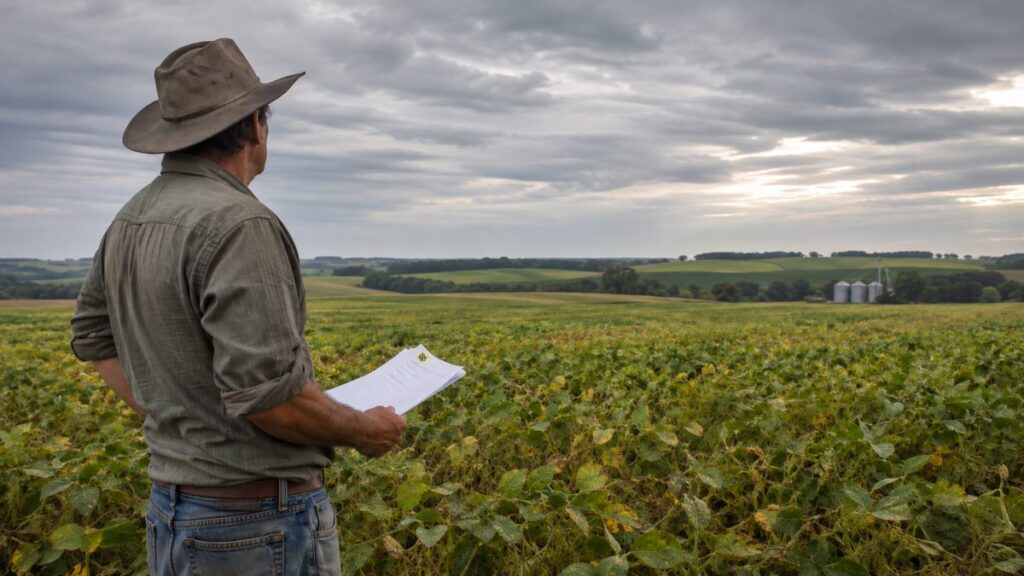
Em um cenário econômico brasileiro já complexo, as relações entre o setor financeiro e o agronegócio, pilar fundamental da economia nacional, ganham contornos de tensão. O Banco do Brasil (BB), tradicional financiador da produção rural, intensificou suas cobranças e, de forma surpreendente, atribuiu a postura de alguns devedores do agro a um “risco moral”. Essa declaração ressoa de maneira peculiar, especialmente porque semanas antes, a mesma instituição, através de seu vice-presidente, havia afirmado categoricamente que o setor não enfrentava uma crise. A disparidade entre essas posições levanta questões cruciais sobre a real situação do agronegócio e a abordagem do banco público frente aos desafios do campo.
O endurecimento da cobrança e a controvérsia do “risco moral”
A postura do Banco do Brasil de “endurecer a cobrança” implica uma série de ações que impactam diretamente os produtores rurais endividados. Isso pode se traduzir em menos flexibilidade para renegociações de dívidas, maior rigor na aplicação de cláusulas contratuais, início de processos judiciais para execução de garantias e um posicionamento menos tolerante com atrasos. Para o produtor rural, que muitas vezes lida com ciclos de safra e intempéries climáticas, essa inflexibilidade pode ser a diferença entre a continuidade de seu negócio e a falência. O BB, como principal agente de crédito rural do país, tem um papel estratégico no fomento e na estabilidade do setor, tornando sua abordagem ainda mais relevante.
A utilização do termo “risco moral” é particularmente sensível e carregada de implicações. No jargão financeiro, ele se refere à situação em que uma parte envolvida em uma transação financeira assume mais riscos, ou age com menos prudência, porque sabe que os custos de seu comportamento recairão sobre outra parte. No contexto do agronegócio, sugerir “risco moral” implica que alguns produtores rurais estariam, deliberadamente, atrasando pagamentos ou não cumprindo seus compromissos, talvez na expectativa de futuras anistias, renegociações favoráveis ou até mesmo intervenções governamentais. Tal acusação, vinda de uma instituição do porte do Banco do Brasil, pode estigmatizar o setor e minar a confiança mútua necessária para o desenvolvimento rural.
A contradição nas declarações: entre a negação e a cobrança
A polêmica é acentuada pela declaração anterior do vice-presidente do Banco do Brasil, que havia assegurado que o setor agrícola não estava em crise. Essa afirmação, que possivelmente buscava tranquilizar o mercado e os próprios produtores, contrasta drasticamente com a atual retórica de “risco moral” e o endurecimento da cobrança. Essa incoerência pode gerar desconfiança e incerteza, tanto entre os produtores quanto entre outros agentes econômicos que dependem da estabilidade do agronegócio. Questiona-se se a mudança de discurso reflete uma reavaliação interna da saúde financeira do setor, uma estratégia para justificar medidas mais duras ou, de fato, uma identificação de comportamento problemático por parte de alguns devedores.
A complexa realidade do agronegócio brasileiro: para além de acusações superficiais
Atribuir a crise do agronegócio, ou parte dela, a um suposto “risco moral” ignora a vasta gama de fatores complexos e imprevisíveis que historicamente afetam a rentabilidade e a sustentabilidade dos negócios rurais no Brasil. O setor é intrinsecamente volátil e sujeito a variáveis que fogem ao controle individual do produtor, exigindo uma análise mais aprofundada do cenário. Reduzir a situação a uma questão de má-fé é simplificar um problema estrutural e multifacetado.
Os ventos inconstantes da economia e do clima
O agronegócio brasileiro é constantemente impactado por flutuações nos preços das commodities no mercado internacional, que podem desvalorizar a produção inesperadamente. Além disso, os custos de produção, como fertilizantes, defensivos agrícolas, combustíveis e maquinário, são muitas vezes cotados em dólar, tornando os produtores vulneráveis às variações cambiais. Paralelamente, fatores climáticos como secas prolongadas, chuvas excessivas, geadas e pragas podem devastar safras inteiras, comprometendo a capacidade de pagamento. Esses elementos, imprevisíveis e onerosos, são causas legítimas de dificuldades financeiras, e não meros pretextos para inadimplência.
Endividamento estrutural e o papel do crédito agrícola
O crédito é o oxigênio do agronegócio, vital para o investimento em tecnologia, aquisição de insumos e expansão. Contudo, em ciclos de adversidade, esse mesmo crédito pode se transformar em um pesado fardo. Taxas de juros elevadas, combinadas com a impossibilidade de honrar compromissos devido a perdas de safra ou quedas abruptas de preços, levam a um endividamento crescente. O Banco do Brasil, como principal provedor desse crédito, tem um papel não apenas de credor, mas de parceiro estratégico, cuja responsabilidade social e econômica exige uma análise cuidadosa dos motivos por trás da inadimplência, distinguindo a dificuldade genuína da má-fé intencional.
Impactos e o caminho a seguir
O endurecimento da cobrança e a acusação de “risco moral” por parte do Banco do Brasil podem ter consequências severas. Individualmente, produtores podem enfrentar execuções de dívidas, perda de terras e bens, levando à falência e ao êxodo rural. Coletivamente, essa postura pode desestimular investimentos no campo, reduzir a produção agrícola, impactar a segurança alimentar do país e, consequentemente, gerar inflação. Além disso, a confiança no sistema de crédito rural pode ser abalada, dificultando o acesso a financiamentos futuros e freando o desenvolvimento do setor que representa uma parcela significativa do Produto Interno Bruto (PIB) brasileiro. É imperativo que se busque um diálogo construtivo e soluções que considerem a complexidade do agronegócio e não apenas a ótica do credor.
A crise do agronegócio, quando existe, é um fenômeno multifacetado, alimentado por variáveis econômicas, climáticas e de mercado, muito além da conduta individual de alguns devedores. Acusações de “risco moral” sem um contexto mais amplo podem ser simplistas e contraproducentes. É fundamental que as instituições financeiras, em conjunto com o governo e as entidades representativas dos produtores, busquem soluções holísticas que contemplem a renegociação de dívidas, o acesso a seguros rurais eficazes e políticas de fomento que garantam a sustentabilidade do setor, reconhecendo seu papel insubstituível para a economia e a sociedade brasileiras.
Para aprofundar-se nos debates que moldam a economia catarinense e brasileira, e para ficar por dentro das notícias que realmente importam, continue navegando no Palhoça Mil Grau. Aqui, você encontra análises detalhadas e conteúdo aprofundado que vão além das manchetes. Sua opinião é importante para nós! Deixe seu comentário e participe da discussão.
Fonte: https://ndmais.com.br